
01
Erstkontakt
Sie buchen online einen Termin, rufen uns an oder schreiben uns. Ganz wie es Ihnen passt, ohne lange Formulare.
Wir prüfen Ihre bestehenden Verträge, vergleichen Angebote vieler Versicherer und bleiben Ihr fester Ansprechpartner, auch im Schadenfall.
Kostenlos und unverbindlich. Per Video oder vor Ort.
Ergebnis: eine Lücke, drei Verbesserungen. Wir besprechen mit Ihnen, was davon wirklich wichtig ist.
Zwei Themen mit Stichtag, bei denen sich schnelles Handeln für Sie lohnt.
Für Privatkunden, Selbstständige und kleine Unternehmen. Sie haben einen festen Ansprechpartner für alle Versicherungen.
Wir sehen uns Ihre bestehenden Verträge an und zeigen Ihnen Lücken, doppelte Absicherungen und veraltete Bedingungen.
Wir sind an keine Gesellschaft gebunden. Wir vergleichen Leistungen und Beiträge vieler Versicherer und empfehlen, was zu Ihnen passt.
Hochzeit, Kind, Hauskauf oder Selbstständigkeit: Wir passen Ihren Schutz an, wenn sich Ihr Leben ändert, und prüfen Ihre Verträge regelmäßig.
Wir melden den Schaden für Sie, kümmern uns um die Unterlagen und vertreten Ihre Interessen gegenüber dem Versicherer.
Sie buchen online einen Termin, rufen uns an oder schreiben uns. Ganz wie es Ihnen passt, ohne lange Formulare.
Im kostenlosen Erstgespräch per Video oder vor Ort lernen wir Ihre Situation kennen. Ihre Unterlagen können Sie vorab als Foto schicken.
Wir werten Ihre Verträge aus und vergleichen den Markt. Sie bekommen wenige, klar begründete Empfehlungen statt einer Flut an Angeboten.
Sie entscheiden, wir kümmern uns um Wechsel, Kündigung und Anträge. Danach bleiben wir Ihr Ansprechpartner, auch im Schadenfall.
Erstgespräch vereinbarenAls Makler sind wir an keine Gesellschaft gebunden. Wir vergleichen für Sie quer durch den Markt und kümmern uns um alle Ihre Verträge an einer Stelle.
Bei Enfira sprechen Sie direkt mit Philippe Olsson und Jens Köhler. Kein Callcenter, kein ständiger Wechsel.
Mehr über uns
Das Erstgespräch ist kostenlos und unverbindlich. Bringen Sie Ihre Unterlagen mit oder schicken Sie uns vorab ein Foto.
Von der Haftpflicht bis zur betrieblichen Altersvorsorge. Wählen Sie einen Bereich oder fragen Sie direkt zu einem Thema an.
Kurz erklärt, ohne Fachchinesisch. Für alles, was darüber hinausgeht, sprechen Sie uns gern an.
Wer Ihnen eine Versicherung anbietet, kann sehr unterschiedliche Interessen haben. Das Gesetz unterscheidet deshalb genau.
Fragen Sie im Zweifel nach der Erstinformation. Jeder Vermittler muss Ihnen beim ersten Kontakt mitteilen, ob er Makler oder Vertreter ist.
Die meisten Kfz-Versicherungen laufen zum 31. Dezember ab und können mit einer Frist von einem Monat gekündigt werden. Die Kündigung muss also spätestens am 30. November beim Versicherer sein.
Rechnen Sie mit wenigen Fragen aus, wie viel Sie sparen können. Wir vergleichen und übernehmen den Wechsel.
Zum Kfz-Spar-RechnerAb dem 1. Januar 2027 ersetzt das Altersvorsorgedepot die Riester-Rente als staatlich geförderte private Vorsorge. Sie legen in Fonds an und bekommen Zulagen vom Staat.
Stand Oktober 2026. Einzelheiten, etwa zur Besteuerung, regelt die Finanzverwaltung noch.
Finden Sie heraus, wie viel Förderung für Sie drin ist.
Zum Förder-RechnerBei Zahnersatz zahlt die gesetzliche Krankenkasse einen Festzuschuss von 60 % der sogenannten Regelversorgung. Mit einem lückenlos geführten Bonusheft steigt er auf 70 % nach fünf Jahren und auf 75 % nach zehn Jahren. Für Implantate, Inlays oder hochwertige Kronen bleibt oft ein hoher Eigenanteil.
Wir finden den Tarif, der zu Ihren Zähnen und Ihrem Budget passt.
Zum Fragebogen ZahnzusatzAlle gesetzlichen Kassen erheben den allgemeinen Beitragssatz von 14,6 %. Dazu kommt ein Zusatzbeitrag, den jede Kasse selbst festlegt. 2026 liegt der durchschnittliche Zusatzbeitrag bei 2,9 %, einzelne Kassen liegen deutlich darüber oder darunter.
Wir zeigen Ihnen, welche Kasse zu Ihnen passt.
Zum Fragebogen KrankenkasseWer einem anderen einen Schaden zufügt, haftet nach deutschem Recht unbegrenzt, also auch mit künftigem Einkommen. Die Privathaftpflicht übernimmt berechtigte Forderungen und wehrt unberechtigte ab.
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können. Beim Antrag stellt der Versicherer Fragen zu Ihrer Gesundheit.
Je jünger und gesünder Sie beim Abschluss sind, desto einfacher und günstiger wird es.
Mit der Maklervollmacht dürfen wir gegenüber Versicherern für Sie handeln: Vertragsdaten abrufen, Schäden melden und Änderungen beantragen. Ihre bestehenden Verträge bleiben dabei unverändert.
Sie behalten die volle Kontrolle. Ohne Ihre Zustimmung schließen wir nichts ab und kündigen nichts. Die Vollmacht können Sie jederzeit widerrufen.
Welche Kombination passt, hängt von Einkommen, Beruf und Familie ab. Wir rechnen das gern mit Ihnen durch.
Wie groß ist Ihre Rentenlücke und was passt zu Ihnen? Starten Sie mit ein paar Fragen.
Zum Fragebogen AltersvorsorgeWir haben Enfira gegründet, weil wir Versicherungen so beraten wollen, wie wir selbst beraten werden möchten: unabhängig, ehrlich und mit Zeit.
Als Versicherungsmakler sind wir keiner Gesellschaft verpflichtet. Unsere Aufgabe ist es, den passenden Schutz für Ihre Situation zu finden. Dabei vergleichen wir Leistungen und Bedingungen, nicht nur Beiträge. Und wenn etwas passiert, kümmern wir uns.
Bei Enfira beraten Sie Philippe Olsson als Inhaber und Jens Köhler als Partner. Sie haben also immer einen festen Ansprechpartner, der Ihre Verträge und Ihre Geschichte kennt.
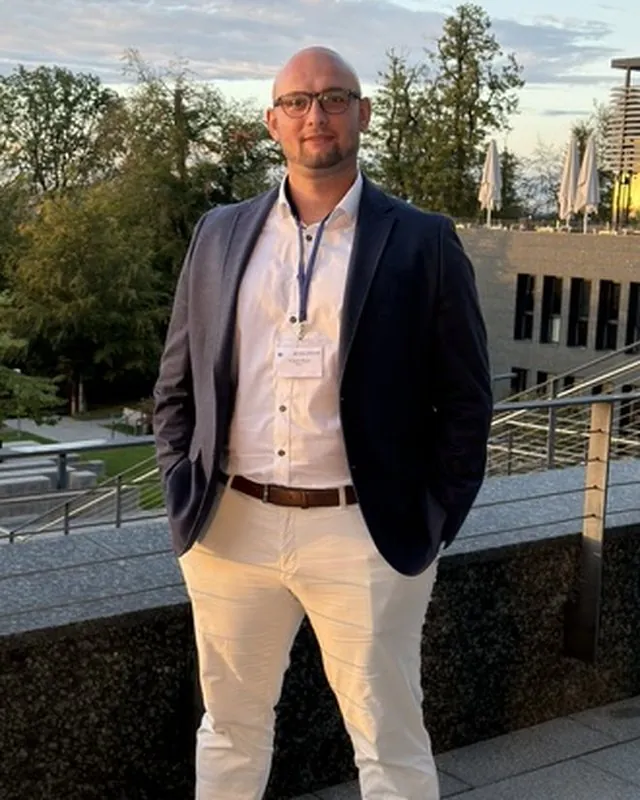
Inhaber
Ob als Trainer am Spielfeldrand, konzentriert am Schachbrett oder bei klassischer Musik: Für mich zählen Taktik, Teamgeist und der Blick für das große Ganze. Genau so berate ich: ehrlich, vorausschauend und mit klarer Strategie. Ich übersetze komplexe Themen verständlich und sorge dafür, dass Absicherung nicht kompliziert ist, sondern verlässlich funktioniert.
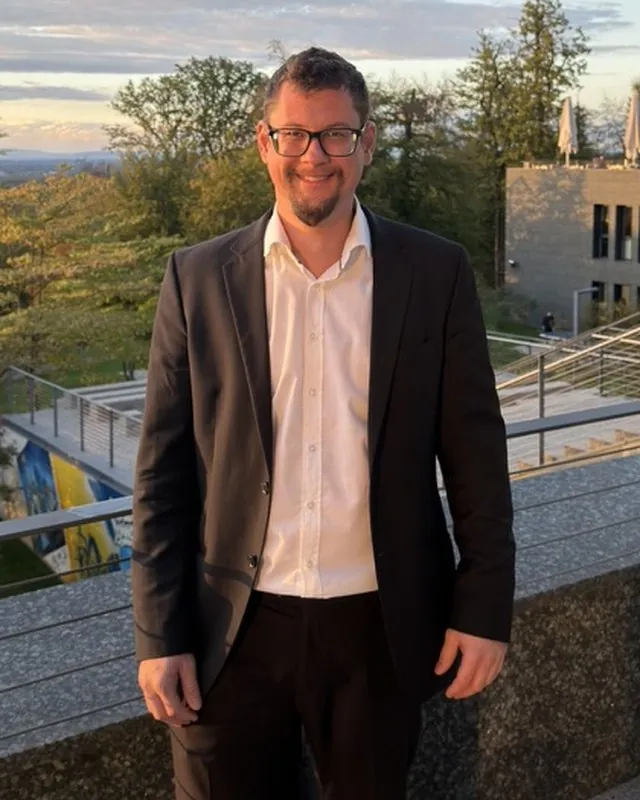
Partner
Guter Rat ist wie eine starke Schachpartie: Er verlangt Weitsicht, messerscharfe Analysen und die Fähigkeit, mehrere Züge im Voraus zu denken. Ich liebe es, komplexe Fragestellungen strukturiert aufzudröseln und durchdachte Lösungen zu finden, die Ihnen langfristig echte Sicherheit und Stabilität bieten.
Wir empfehlen, was zu Ihnen passt. Welche Gesellschaft dahintersteht, entscheidet die Leistung.
Wir erklären Bedingungen in klaren Worten und sagen auch, wenn Sie etwas nicht brauchen.
Sie erreichen uns per Telefon, E-Mail oder Nachricht. Im Schadenfall melden wir uns schnell.
Schreiben Sie uns, worum es geht. Wir melden uns und vereinbaren einen Termin, vor Ort, per Telefon oder per Video.
Lieber direkt einen Termin buchen
Senden Sie die Anfrage jetzt über Ihr E-Mail-Programm an info@enfira.com ab.
Bei Enfira beraten zwei eigenständige Versicherungsmakler. Hier finden Sie die Erstinformationen zu beiden.
Siedlerstraße 21
26842 Ostrhauderfehn
E-Mail: p.olsson@enfira.com
Unternehmen: Einzelunternehmen, eigenständig persönlich haftend
Gemäß den gesetzlichen Vorgaben bin ich verpflichtet, Ihnen beim ersten Kontakt die nachstehenden Erstinformationen zu übergeben.
Gemeldet als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO
Registernummer: D-H512-6DOY1-98
bei der IHK Ostfriesland und Papenburg
Der Vermittler unterhält eine Vermögensschadenhaftpflicht, die den gesetzlichen Anforderungen gemäß §§ 8 und 9 VersVermV i. V. m. § 34d Abs. 2 Nr. 3 GewO entspricht.
Hinsichtlich der vermittelten Versicherungsprodukte bietet der Versicherungsmakler eine Beratung an.
Für die Vermittlung von Versicherungsprodukten erhält der Vermittler eine Provision, die in der Versicherungsprämie enthalten ist.
Daneben erhält der Vermittler bei der Vermittlung von Versicherungsanlageprodukten auch weitere Zuwendungen.
Der Vermittler vermittelt Versicherungsprodukte von einer Vielzahl unterschiedlicher Versicherer. Die mit den einzelnen Versicherungsgesellschaften vereinbarten Vergütungen, Provisionen und Zuwendungen unterscheiden sich in ihrer Höhe.
Hiervon Abweichendes muss ausdrücklich zwischen dem Vermittler und dem Auftraggeber vereinbart werden.
Insbesondere bei der Vermittlung von sogenannten Nettoprodukten wird in der Regel eine separate Vergütungsvereinbarung getroffen, die den Auftraggeber zur Zahlung einer gesonderten Vergütung verpflichtet.
Nettoprodukte sind Produkte, bei denen die Vermittlungsvergütung nicht in der Versicherungsprämie enthalten ist.
Helfensteiner Str. 23
73529 Schwäbisch Gmünd
E-Mail: j.koehler@enfira.com
Unternehmen: Einzelunternehmen, eigenständig persönlich haftend
Gemäß den gesetzlichen Vorgaben bin ich verpflichtet, Ihnen beim ersten Kontakt die nachstehenden Erstinformationen zu übergeben.
Gemeldet als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO
Registernummer: D-842T-IWFR6-62
bei der IHK Ostwürttemberg
Gemeldet als Immobilienmakler mit Erlaubnis nach § 34c Abs. 1 Satz 1 Nr. 1 GewO bei der IHK Ostwürttemberg.
Gemeldet als Darlehensvermittler mit Erlaubnis nach § 34c Abs. 1 Satz 1 Nr. 2 GewO bei der IHK Ostwürttemberg.
Gemeldet als Immobiliardarlehensvermittler mit Erlaubnis nach § 34i Abs. 1 GewO
Registernummer: D-W-135-ZDLY-85
bei der IHK Ostwürttemberg
Der Vermittler unterhält eine Vermögensschadenhaftpflicht, die den gesetzlichen Anforderungen gemäß §§ 8 und 9 VersVermV i. V. m. § 34d Abs. 2 Nr. 3 GewO entspricht.
Hinsichtlich der vermittelten Versicherungsprodukte bietet der Versicherungsmakler eine Beratung an.
Für die Vermittlung von Versicherungsprodukten und Immobiliardarlehensverträgen erhält der Vermittler eine Provision, die in der Versicherungsprämie und/oder Finanzierung des Kunden enthalten ist.
Daneben erhält der Vermittler bei der Vermittlung von Versicherungsanlageprodukten auch weitere Zuwendungen.
Der Vermittler vermittelt Versicherungsprodukte und Immobiliardarlehensprodukte von einer Vielzahl unterschiedlicher Versicherer und Kreditinstitute. Die mit den einzelnen Versicherungsgesellschaften und Kreditinstituten vereinbarten Vergütungen, Provisionen und Zuwendungen unterscheiden sich in ihrer Höhe.
Hiervon Abweichendes muss ausdrücklich zwischen dem Vermittler und dem Auftraggeber vereinbart werden.
Insbesondere bei der Vermittlung von sogenannten Nettoprodukten wird in der Regel eine separate Vergütungsvereinbarung getroffen, die den Auftraggeber zur Zahlung einer gesonderten Vergütung verpflichtet.
Nettoprodukte sind Produkte, bei denen die Vermittlungsvergütung nicht in der Versicherungsprämie enthalten ist.
Die Vermittler halten keine direkte oder indirekte Beteiligung von über 10 % an den Stimmrechten oder am Kapital eines Versicherungsunternehmens. Kein Versicherungsunternehmen hält eine solche Beteiligung an den Vermittlern.
Die Registrierungen können eingesehen werden unter www.vermittlerregister.info (Deutscher Industrie- und Handelskammertag, Breite Straße 29, 10178 Berlin).
Enfira Versicherungsmakler
Inhaber: Philippe Olsson
Siedlerstraße 21
26842 Ostrhauderfehn
Telefon: 0173 1568835
E-Mail: info@enfira.com
Versicherungsmakler Bundesrepublik Deutschland mit Erlaubnis nach § 34d Abs. 1 GewO
DIHK-Registrierung: D-H512-6DOY1-98
Abrufbar unter: www.vermittlerregister.info
Industrie- und Handelskammer für Ostfriesland und Papenburg
Ringstraße 4
26721 Emden
Telefon: 04921 8901-0
Als Diensteanbieter sind wir gemäß § 7 Abs. 1 DDG für eigene Inhalte auf diesen Seiten nach den allgemeinen Gesetzen verantwortlich. Nach §§ 8 bis 10 DDG sind wir als Diensteanbieter jedoch nicht verpflichtet, übermittelte oder gespeicherte fremde Informationen zu überwachen oder nach Umständen zu forschen, die auf eine rechtswidrige Tätigkeit hinweisen. Verpflichtungen zur Entfernung oder Sperrung der Nutzung von Informationen nach den allgemeinen Gesetzen bleiben hiervon unberührt. Eine diesbezügliche Haftung ist jedoch erst ab dem Zeitpunkt der Kenntnis einer konkreten Rechtsverletzung möglich. Bei Bekanntwerden von entsprechenden Rechtsverletzungen werden wir diese Inhalte umgehend entfernen.
Als Nachhaltigkeitsrisiken (ESG-Risiken) werden Ereignisse oder Bedingungen aus den drei Bereichen Umwelt (Environment), Soziales (Social) und Unternehmensführung (Governance) bezeichnet, deren Eintreten negative Auswirkungen auf den Wert der Investition bzw. Anlage haben könnten. Diese Risiken können einzelne Unternehmen genauso wie ganze Branchen oder Regionen betreffen.
Umwelt: In Folge des Klimawandels könnten vermehrt auftretende Extremwetterereignisse ein Risiko darstellen. Dieses Risiko wird auch physisches Risiko genannt. Ein Beispiel hierfür wäre eine extreme Trockenperiode in einer bestimmten Region. Dadurch könnten Pegel von Transportwegen wie Flüssen so weit sinken, dass der Transport von Waren beeinträchtigt werden könnte.
Soziales: Im Bereich des Sozialen könnten sich Risiken zum Beispiel aus der Nichteinhaltung von arbeitsrechtlichen Standards oder des Gesundheitsschutzes ergeben.
Unternehmensführung: Beispiele für Risiken im Bereich der Unternehmensführung sind etwa die Nichteinhaltung der Steuerehrlichkeit oder Korruption in Unternehmen.
Um Nachhaltigkeitsrisiken bei der Beratung einzubeziehen, werden im Rahmen der Auswahl von Anbietern (Finanzmarktteilnehmern) und deren Finanzprodukten deren zur Verfügung gestellte Informationen berücksichtigt.
Anbieter, die erkennbar keine Strategie zur Einbeziehung von Nachhaltigkeitsrisiken in ihre Investitionsentscheidungen haben, werden ggf. nicht angeboten.
Im Rahmen der Beratung wird ggf. gesondert dargestellt, wenn die Berücksichtigung der Nachhaltigkeitsrisiken bei der Investmententscheidung erkennbare Vor- bzw. Nachteile für den Kunden bedeuten.
Über die Berücksichtigung von Nachhaltigkeitsrisiken bei Investitionsentscheidungen des jeweiligen Anbieters informiert dieser mit seinen vorvertraglichen Informationen. Fragen dazu kann der Kunde im Vorfeld eines möglichen Abschlusses ansprechen.
Erklärung über die Berücksichtigung der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren bei der Anlage- und Versicherungsberatung:
Bei der Beratung ist es unser Ziel, Ihnen ein geeignetes Anlage-/Versicherungsanlageprodukt empfehlen zu können. Dabei berücksichtigen wir auch Ihre Nachhaltigkeitspräferenzen, sofern Sie dies wünschen. Hierbei können Sie festlegen, ob bei Ihrer Anlage ökologische und/oder soziale Werte sowie Grundsätze guter Unternehmensführung und/oder die wichtigsten nachteiligen Auswirkungen von Investitionsentscheidungen auf Nachhaltigkeitsfaktoren berücksichtigt werden sollen. Der Gesetzgeber hat je nach Art des Anlageziels (Investition in Unternehmen, Staaten, Immobilien etc.) in folgenden Bereichen „Indikatoren“ für die wichtigsten nachteiligen Auswirkungen ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren bestimmt:
Die Produktanbieter sind gesetzlich verpflichtet, eine Erklärung zu veröffentlichen, welche Strategie sie in Bezug auf die Berücksichtigung der wichtigsten nachteiligen Auswirkungen und den Umgang damit verfolgen. Dies bezieht sich insbesondere auf Treibhausgasemissionen, Wasserverbrauch, Biodiversität, Abfall, Soziales und Arbeitnehmerbelange (einschließlich Menschenrechte und Korruption). Wenn Sie sich dazu entscheiden, dass die wichtigsten nachteiligen Auswirkungen Ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren bei der Produktauswahl berücksichtigt werden sollen, beachten wir im Rahmen des Auswahlprozesses die von den Produktanbietern bereitgestellten Informationen sowie die von den Produktanbietern dargelegten Strategien.
Wir nutzen – sofern verfügbar – die Beurteilung von Ratingagenturen, um eine eigene Einstufungs- und Auswahlmethode hinsichtlich der Informationen der jeweiligen Produktanbieter in Bezug auf die aufgeführten Indikatoren vorzunehmen.
Die Vergütung für die Vermittlung von Finanzprodukten wird nicht von den jeweiligen Nachhaltigkeitsrisiken beeinflusst.
Wir bedanken uns für Ihren Besuch auf unserer Webseite. Der sichere Umgang mit Ihren Daten ist uns besonders wichtig. Wir möchten Sie daher ausführlich über die Verwendung Ihrer Daten bei dem Besuch unseres Webauftritts informieren.
Die verantwortliche Stelle für die Datenverarbeitung auf dieser Website ist:
Enfira Versicherungsmakler Philippe Olsson
Siedlerstraße 21
26842 Ostrhauderfehn
Telefon: 0173 1568835
E-Mail: p.olsson@enfira.com
Vertreter der verantwortlichen Stelle: Philippe Olsson
Art. 6 Abs. 1 S. 1 lit. a DSGVO dient unserem Unternehmen als Rechtsgrundlage für Verarbeitungsvorgänge, bei denen wir eine Einwilligung für einen bestimmten Verarbeitungszweck einholen. Ist die Verarbeitung personenbezogener Daten zur Erfüllung eines Vertrags, dessen Vertragspartei die betroffene Person ist, erforderlich, wie dies beispielsweise bei Verarbeitungsvorgängen der Fall ist, die für eine Lieferung von Waren oder die Erbringung einer sonstigen Leistung oder Gegenleistung notwendig sind, so beruht die Verarbeitung auf Art. 6 Abs. 1 S. 1 lit. b DSGVO. Gleiches gilt für solche Verarbeitungsvorgänge, die zur Durchführung vorvertraglicher Maßnahmen erforderlich sind, etwa in Fällen von Anfragen zu unseren Produkten oder Leistungen. Unterliegt unser Unternehmen einer rechtlichen Verpflichtung, durch welche eine Verarbeitung von personenbezogenen Daten erforderlich wird, wie beispielsweise zur Erfüllung steuerlicher Pflichten, so basiert die Verarbeitung auf Art. 6 Abs. 1 S. 1 lit. c DSGVO. In seltenen Fällen könnte die Verarbeitung von personenbezogenen Daten erforderlich werden, um lebenswichtige Interessen der betroffenen Person oder einer anderen natürlichen Person zu schützen, Art. 6 Abs. 1 S. 1 lit. d DSGVO. Letztlich könnten Verarbeitungsvorgänge auch auf Art. 6 Abs. 1 S. 1 lit. f DSGVO beruhen. Auf dieser Rechtsgrundlage basieren Verarbeitungsvorgänge, die von keiner der vorgenannten Rechtsgrundlagen erfasst werden, wenn die Verarbeitung zur Wahrung eines berechtigten Interesses unseres Unternehmens oder eines Dritten erforderlich ist, sofern die Interessen, Grundrechte und Grundfreiheiten des Betroffenen nicht überwiegen.
Sie haben das Recht:
gemäß Art. 15 DSGVO Auskunft über Ihre von uns verarbeiteten personenbezogenen Daten zu verlangen. Insbesondere können Sie Auskunft über die Verarbeitungszwecke, die Kategorie der personenbezogenen Daten, die Kategorien von Empfängern, gegenüber denen Ihre Daten offengelegt wurden oder werden, die geplante Speicherdauer, das Bestehen eines Rechts auf Berichtigung, Löschung, Einschränkung der Verarbeitung oder Widerspruch, das Bestehen eines Beschwerderechts, die Herkunft Ihrer Daten, sofern diese nicht bei uns erhoben wurden, sowie über das Bestehen einer automatisierten Entscheidungsfindung einschließlich Profiling und ggf. aussagekräftigen Informationen zu deren Einzelheiten verlangen;
gemäß Art. 16 DSGVO unverzüglich die Berichtigung unrichtiger oder Vervollständigung Ihrer bei uns gespeicherten personenbezogenen Daten zu verlangen;
gemäß Art. 17 DSGVO die Löschung Ihrer bei uns gespeicherten personenbezogenen Daten zu verlangen, soweit nicht die Verarbeitung zur Ausübung des Rechts auf freie Meinungsäußerung und Information, zur Erfüllung einer rechtlichen Verpflichtung, aus Gründen des öffentlichen Interesses oder zur Geltendmachung, Ausübung oder Verteidigung von Rechtsansprüchen erforderlich ist;
gemäß Art. 18 DSGVO die Einschränkung der Verarbeitung Ihrer personenbezogenen Daten zu verlangen, soweit die Richtigkeit der Daten von Ihnen bestritten wird, die Verarbeitung unrechtmäßig ist, Sie aber deren Löschung ablehnen und wir die Daten nicht mehr benötigen, Sie jedoch diese zur Geltendmachung, Ausübung oder Verteidigung von Rechtsansprüchen benötigen oder Sie gemäß Art. 21 DSGVO Widerspruch gegen die Verarbeitung eingelegt haben;
gemäß Art. 20 DSGVO Ihre personenbezogenen Daten, die Sie uns bereitgestellt haben, in einem strukturierten, gängigen und maschinenlesbaren Format zu erhalten oder die Übermittlung an einen anderen Verantwortlichen zu verlangen;
gemäß Art. 7 Abs. 3 DSGVO Ihre einmal erteilte Einwilligung jederzeit uns gegenüber zu widerrufen. Dies hat zur Folge, dass wir die Datenverarbeitung, die auf dieser Einwilligung beruhte, für die Zukunft nicht mehr fortführen dürfen und
gemäß Art. 77 DSGVO haben Sie unbeschadet eines anderweitigen verwaltungsrechtlichen oder gerichtlichen Rechtsbehelfs das Recht, sich bei einer Aufsichtsbehörde zu beschweren. In der Regel können Sie sich hierfür an die Aufsichtsbehörde Ihres üblichen Aufenthaltsortes oder Arbeitsplatzes oder des Orts des mutmaßlichen Verstoßes wenden, wenn die betroffene Person der Ansicht ist, dass die Verarbeitung der sie betreffenden personenbezogenen Daten gegen die Datenschutzgrundverordnung der EU (DS-GVO) verstößt.
Eine Übermittlung Ihrer persönlichen Daten an Dritte zu anderen als den im Folgenden aufgeführten Zwecken findet nicht statt. Wir geben Ihre persönlichen Daten an Dritte nur weiter, wenn:
Sie Ihre ausdrückliche Einwilligung nach Art. 6 Abs. 1 S. 1 lit. a DSGVO dazu erteilt haben,
die Weitergabe nach Art. 6 Abs. 1 S. 1 lit. f DSGVO zur Geltendmachung, Ausübung oder Verteidigung von Rechtsansprüchen erforderlich ist und kein Grund zur Annahme besteht, dass Sie ein überwiegendes schutzwürdiges Interesse an der Nichtweitergabe Ihrer Daten haben,
für den Fall, dass für die Weitergabe nach Art. 6 Abs. 1 S. 1 lit. c DSGVO eine gesetzliche Verpflichtung besteht, sowie
dies gesetzlich zulässig und nach Art. 6 Abs. 1 S. 1 lit. b DSGVO für die Abwicklung von Vertragsverhältnissen mit Ihnen erforderlich ist.
Auf schriftliche Anfrage informieren wir Sie über die zu Ihrer Person durch uns gespeicherten Daten. Sie haben auch ein Recht auf Berichtigung, Einschränkung der Verarbeitung, Widerspruch oder Löschung dieser Daten. Die Anfrage ist an unsere im Impressum der Webseite angegebene Adresse zu richten.
Sie haben jederzeit die Möglichkeit, der Erhebung, Verarbeitung und Nutzung Ihrer Daten zu widersprechen und/oder Ihre Einwilligung zur Erhebung, Verarbeitung und Weitergabe Ihrer personenbezogenen Daten uns gegenüber mit Wirkung für die Zukunft zu widerrufen. Wenden Sie sich hierzu bitte an unsere im Impressum der Webseite angegebene Adresse.
Wenn Sie auf unsere Webseite zugreifen oder eine Datei abrufen, werden Daten über diesen Vorgang in einer Protokolldatei auf unserem Webserver gespeichert. Im Einzelnen können folgende Daten gespeichert werden:
IP-Adressen speichern wir nur aus Datensicherheitsgründen, um die Stabilität und die Sicherheit unseres Systems zu gewährleisten (Rechtsgrundlage: Art. 6 Abs. 1 lit. f DSGVO). Die statistische Auswertung anonymisierter Datensätze bleibt vorbehalten.
Unsere Internetseite verwendet Cookies. Ein Cookie ist eine Textdatei, die beim Besuch einer Internetseite erstellt und auf dem System des Nutzers der Website zwischengespeichert wird. Wird der Server unserer Webseite erneut vom Nutzer der Website aufgerufen, sendet der Browser des Nutzers der Website den zuvor empfangenen Cookie wieder zurück an den Server. Der Server kann die durch dieses Verfahren erhaltenen Informationen auswerten. Durch Cookies können beispielsweise Werbeeinblendungen gesteuert oder das Navigieren auf einer Internetseite erleichtert werden. Cookies sind ferner erforderlich, um die Funktionsfähigkeit unseres Webseiten-Betriebs zu ermöglichen (Rechtsgrundlage sind § 25 Abs. 2 TDDDG und Art. 6 Abs. 1 lit. f DSGVO, die Wahrung der berechtigten Interessen des Betreibers dieser Webseite – wir verwenden Cookies nur in Vereinbarung mit Art. 5 Abs. 1 lit. a DSGVO, also gemäß der Prinzipien „Rechtmäßigkeit, Verarbeitung nach Treu und Glauben, Transparenz“). Wenn Sie die Nutzung von Cookies unterbinden wollen, können Sie dies durch lokale Einstellungen in Ihrem Internetbrowser, (zum Beispiel Google Chrome, Mozilla Firefox, Microsoft Edge oder Safari) tun.
Wenn Sie uns per Kontaktformular Anfragen zukommen lassen, werden Ihre Angaben aus dem Anfrageformular inkl. der von Ihnen dort angegebenen Kontaktdaten zwecks Bearbeitung der Anfrage und für den Fall von Anschlussfragen bei uns gespeichert und verarbeitet. Sie können dem jederzeit widersprechen (Widerrufsrecht). Ihre Daten geben wir nicht ohne Ihre Einwilligung weiter.
Wenn Sie Zugang zu einem geschützten Bereich auf unserer Webseite erhalten haben, der durch ein Passwort gesichert ist, sind Sie dafür verantwortlich, dieses Passwort vertraulich zu behandeln. Wir bitten Sie, das Passwort niemandem mitzuteilen.
Sie haben das Recht die Sie betreffenden personenbezogenen Daten, die Sie uns bereitgestellt haben, in einem strukturierten, gängigen und maschinenlesbaren Format zu erhalten.
Jede betroffene Person hat unbeschadet eines anderweitigen verwaltungsrechtlichen oder gerichtlichen Rechtsbehelfs das Recht auf Beschwerde bei einer Aufsichtsbehörde, insbesondere in dem Mitgliedstaat ihres Aufenthaltsorts, ihres Arbeitsplatzes oder des Orts des mutmaßlichen Verstoßes, wenn die betroffene Person der Ansicht ist, dass die Verarbeitung der sie betreffenden personenbezogenen Daten gegen die Datenschutzgrundverordnung der EU (DS-GVO) verstößt.
Unsere Website kann von Zeit zu Zeit Links zu Websites Dritter oder zu anderen Websites von uns selbst enthalten. Wenn Sie einem Link zu einer dieser Websites folgen, weisen wir Sie darauf hin, dass diese Websites ihre eigenen Datenschutzrichtlinien haben und dass wir für diese Richtlinien keine Verantwortung oder Haftung übernehmen. Bitte überprüfen Sie diese Datenschutzrichtlinien, bevor Sie personenbezogenen Daten an diese Websites weitergeben.
Auf einzelnen Seiten oder Beiträgen gibt es eine freiwillige Kommentarfunktion für Nutzer, die ihre Meinung zur jeweiligen Seite oder zu einem Beitrag mitteilen möchten. Der Kommentar wird nach positiver Prüfung freigegeben und erscheint öffentlich auf der Seite, wo der Kommentar abgeschickt wurde. Einen Anspruch auf Freigabe eines Kommentars gibt es nicht. Der Kommentierende muss einen Namen angeben, dies darf ein Pseudonym sein. Ebenso muss der Kommentierende eine E-Mail-Adresse angeben. Dies dient dazu, ihn bzgl. des Status seines Kommentars zu informieren insbesondere auch, wenn er im Kommentar eine Frage gestellt hat und auf Antwort wartet. Die E-Mail-Adresse wird nicht öffentlich angezeigt und nicht an Dritte weitergegeben und nicht manuell ausgewertet. Die IP-Adresse des Kommentierenden wird nur in anonymisierter Form gespeichert.
Diese Website nutzt eine SSL- bzw. TLS-Verschlüsselung für die Übertragung von Daten Ihres Browsers zu unserem Server und zu Servern, die Dateien bereitstellen, welche wir auf unserer Webseite einbinden. Mit SSL bzw. TLS werden Daten verschlüsselt übertragen. Die Daten sind nicht veränderbar und der Absender kann identifiziert werden. Sie erkennen das Vorhandensein der SSL-Verschlüsselung anhand des vorangestellten Textes „https“ vor der Adresse der Webseite, die sie im Browser aufrufen.
Diese Website verwendet die Schriftarten Fraunces und Figtree. Die Schriftdateien sind direkt in die Website eingebunden und werden von unserem eigenen Webserver geladen. Eine Verbindung zu Servern von Google oder anderen Drittanbietern findet dabei nicht statt.
Auf dieser Webseite werden Verweise auf Webseiten Dritter in Form sogenannter Links bzw. Verlinkungen angeboten. Erst wenn Sie auf einen solchen Link klicken, werden Daten zum Linkziel übertragen. Dies ist technisch notwendig. Die übertragenen Daten sind insbesondere: Ihre IP-Adresse, der Zeitpunkt zu dem Sie den Link angeklickt haben, die Seite auf der Sie den Link angeklickt haben, Angaben zu Ihrem Internet-Browser. Wenn Sie nicht möchten, dass diese Daten zum Linkziel übertragen werden, klicken Sie den Link nicht an.
Wir verwenden die Besucherzugriffsstatistik (Remarketing-Funktion) „Custom Audiences“ der Meta Platforms Ireland Limited („Facebook“), auch als Facebook Pixel bekannt. Durch diese Funktion können wir die Besucher der Webseite zielgerichtet mit Werbung ansprechen, indem für Besucher dieser Webseite personalisierte, interessenbezogene Facebook-Werbung geschaltet werden, wenn Sie das soziale Netzwerk Facebook besuchen. Die Funktion wird nur aktiviert, nachdem Sie Ihre Erlaubnis dazu gegeben haben. Ist die Funktion aktiviert, dann wird beim Besuch dieser Webseite eine direkte Verbindung zu einem Facebook-Server hergestellt. Dabei wird an den Facebook-Server übermittelt, welche unserer Internetseiten Sie besucht haben. Facebook ordnet diese Information Ihrem persönlichen Facebook-Benutzerkonto zu. Weitere Informationen zur Erhebung und Nutzung der Daten durch Facebook, über Ihre diesbezüglichen Rechte und Möglichkeiten zum Schutz Ihrer Privatsphäre finden Sie in den Datenschutzhinweisen von Facebook unter https://www.facebook.com/privacy/policy/. Wenn Sie nicht möchten, dass Facebook die gesammelten Informationen unmittelbar Ihrem Facebook-Benutzerkonto zuordnet, können Sie die Remarketing-Funktion „Custom Audiences“ hier deaktivieren. Dazu müssen Sie bei Facebook angemeldet sein. Rechtsgrundlage ist Ihre Einwilligung nach § 25 Abs. 1 TDDDG und Art. 6 Abs. 1 lit. a DSGVO. Eine Übermittlung von Daten in die USA ist möglich. Die Meta Platforms, Inc. ist nach dem EU-US Data Privacy Framework zertifiziert, auf dessen Grundlage die EU-Kommission ein angemessenes Datenschutzniveau festgestellt hat.
Diese Internetpräsenz verwendet die Kartensoftware Google Maps der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland. Durch die Nutzung dieser Webseite erklären Sie sich mit der Erfassung, Bearbeitung und Nutzung der möglicherweise automatisiert erhobenen Daten durch Google und dessen Vertretern einverstanden. Nutzungsbedingungen von Google Maps. Datenschutzbestimmungen von Google.
Unsere Internetseite verwendet den Analysedienst Google Analytics. Dieser Webanalysedienst wird von der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland (im Folgenden kurz: Google) betrieben. Wir verwenden Google Analytics, um Ihre Nutzung unserer Website auszuwerten und um Berichte über Nutzeraktivitäten zusammenzustellen. Google Analytics wird nur aktiviert, wenn Sie zuvor eingewilligt haben. Rechtsgrundlage ist Ihre Einwilligung nach § 25 Abs. 1 TDDDG und Art. 6 Abs. 1 lit. a DSGVO. Die Einwilligung können Sie jederzeit mit Wirkung für die Zukunft widerrufen. Dieses Analysetool funktioniert auf Grundlage von Cookies. Ein Cookie ist eine Textdatei, die beim Besuch einer Internetseite verschickt und auf der Festplatte des Nutzers der Website zwischengespeichert wird um eine Analyse der Benutzung der Webseite durch Sie zu ermöglichen. Die durch den Cookie erzeugten Informationen können an Server von Google, auch in den USA, übertragen werden. Google LLC ist nach dem EU-US Data Privacy Framework zertifiziert, auf dessen Grundlage die EU-Kommission ein angemessenes Datenschutzniveau festgestellt hat. In Google Analytics 4 werden IP-Adressen nicht protokolliert oder gespeichert. In unserem Auftrag wird Google die übertragenen Informationen nutzen, um einen Report über die Nutzung der Webseite zu erstellen. Wir haben mit Google einen Vertrag zur Auftragsverarbeitung geschlossen. Die im Rahmen von Google Analytics übermittelte IP-Adresse wird nicht mit anderen Daten von Google zusammengeführt. Wenn Sie die Nutzung von Cookies unterbinden möchten, können Sie dies durch lokale Vornahme der Änderungen Ihrer Einstellungen in dem auf Ihrem Computer verwendeten Internetbrowser (zum Beispiel Google Chrome, Mozilla Firefox, Microsoft Edge oder Safari), also dem Programm zum Öffnen und Anzeigen von Internetseiten tun. Ferner können Sie die Erfassung und Verarbeitung Ihrer Daten durch den Cookie von Google, verhindern indem Sie ein unter dem folgenden Link von Google angebotenes Browser-Plugin herunterladen und installieren: https://tools.google.com/dlpage/gaoptout?hl=de.
Sie können die Erfassung durch Google Analytics verhindern, indem Sie auf den nachfolgenden Link klicken. Dann wird ein sogenanntes Opt-Out-Cookie gesetzt, welches die zukünftige Erfassung Ihrer Daten beim Besuch dieser Webseite verhindert: Google Analytics deaktivieren. Weitere Informationen zu den Nutzungsbedingungen und zum Datenschutz von Google und Google Analytics finden Sie unter https://marketingplatform.google.com/about/analytics/terms/de/ sowie unter https://policies.google.com/privacy?hl=de.
Wir haben mit Google einen Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO abgeschlossen und setzen die strengen Vorgaben der deutschen Datenschutzbehörden bei der Nutzung von Google Analytics vollständig um.
Wir verwenden den Google Tag Manager der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland („Google“). Der Google Tag Manager ist eine cookielose Domain und erfasst keine personenbezogenen Daten. Das Tool sorgt für die Auslösung anderer Komponenten, die ihrerseits unter Umständen Daten erfassen. Google Tag Manager greift nicht auf diese Daten zu. Wenn auf Domain- oder Cookie-Ebene eine Deaktivierung vorgenommen wurde, bleibt diese für alle Tracking-Tags bestehen, die mit Google Tag Manager implementiert werden.
Wir haben YouTube-Videos auf unserer Webseite eingebunden, die auf den Servern des Anbieters YouTube gespeichert werden und von unserer Webseite über eine Einbettung abspielbar sind. Die Einbettung der Videos erfolgt mit aktivierter Option für erweiterte Datenschutzeinstellungen. Wenn Sie diese Videos abspielen, werden auf Ihrem Computer YouTube-Cookies und DoubleClick-Cookies gespeichert und möglicherweise Daten an die Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland, als YouTube-Betreiber übertragen. Beim Abspielen von bei YouTube gespeicherten Videos werden nach aktuellem Stand mindestens folgende Daten an Google als YouTube-Betreiber und Betreiber des DoubleClick-Netzwerks übertragen: IP-Adresse und Cookie, die spezifische Adresse der bei uns aufgerufenen Seite, Systemdatum und Zeit des Aufrufs, Kennung Ihres Browsers. Die Übertragung dieser Daten erfolgt unabhängig davon, ob Sie ein Google Nutzerkonto haben, über das Sie eingeloggt sind, oder ob Sie kein Nutzer-Konto besitzen. Wenn Sie derart angemeldet sind, werden diese Daten möglicherweise von Google direkt Ihrem Konto zugeordnet. Wenn Sie die Zuordnung zu Ihrem Profil nicht wünschen, müssen Sie sich vor Aktivierung des Abspiel-Buttons für das Video ausloggen. YouTube bzw. Google speichert diese Daten als Nutzungsprofile und nutzt diese ggf. für Zwecke der Werbung, Marktforschung und/oder bedarfsgerechten Gestaltung ihrer Webseiten. Eine solche Auswertung erfolgt insbesondere (auch für nicht angemeldete Nutzer) zur Erbringung von bedarfsgerechter Werbung und um andere Nutzer über Ihre Aktivitäten auf unserer Webseite zu informieren. Ihnen steht ein Widerspruchsrecht zu gegen die Bildung dieser Nutzerprofile, wobei Sie sich zur Ausübung dessen an Google als Betreiber von YouTube richten müssen. Weitere Informationen zum Zweck & Umfang der Datenerhebung und ihrer Verarbeitung durch Google erhalten Sie auf dieser Informationsseite.
Wenn Sie über unsere Website einen Termin buchen, verarbeiten wir Ihren Namen, Ihre Kontaktdaten, das gewünschte Thema sowie Datum, Uhrzeit und Art des Termins, um den Termin zu vereinbaren und durchzuführen (Art. 6 Abs. 1 S. 1 lit. b DSGVO). Um freie Zeiten anzuzeigen und den Termin einzutragen, nutzen wir Google Kalender der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland. Dabei werden die genannten Angaben in unserem Kalender bei Google gespeichert. Eine Übermittlung von Daten in die USA ist nicht ausgeschlossen. Die Google LLC ist nach dem EU-US Data Privacy Framework zertifiziert. Sie erhalten eine Bestätigung per E-Mail. Die Daten werden gelöscht, sobald sie für den Termin und gesetzliche Aufbewahrungspflichten nicht mehr erforderlich sind.
Um unser Angebot zu verbessern, zählen wir die Aufrufe unserer Website mit einem eigenen Zähler auf unserem Server. Dabei verarbeiten wir die aufgerufene Seite, die Herkunft des Besuchs (zum Beispiel die verweisende Website), die Bildschirmbreite und ob ein Rechner genutzt wurde. Ihre IP-Adresse und Browserkennung werden nur kurzzeitig zusammen mit einem täglich wechselnden Zufallsschlüssel in einen nicht umkehrbaren Code umgerechnet und nicht gespeichert. Der Schlüssel wird nach einem Tag gelöscht, danach ist keine Zuordnung zu Ihnen mehr möglich. Es werden keine Cookies gesetzt und keine Daten an Dritte weitergegeben. Rechtsgrundlage ist unser berechtigtes Interesse an einer bedarfsgerechten Gestaltung der Website nach Art. 6 Abs. 1 S. 1 lit. f DSGVO.
Die Eingaben in unseren Rechnern werden nur in Ihrem Browser berechnet und nicht gespeichert. Erst wenn Sie das Formular „Ergebnis senden“ abschicken, übermitteln wir Ihre Kontaktdaten zusammen mit Ihren Eingaben und dem Ergebnis an uns, um Ihre Anfrage zu bearbeiten. Rechtsgrundlage ist Art. 6 Abs. 1 S. 1 lit. b DSGVO.
Wir sichern unsere Webseite und sonstige IT-Systeme durch geeignete technische und organisatorische Maßnahmen gegen Verlust, Zerstörung, unberechtigten Zugriff, unberechtigte Veränderung oder unberechtigte Verbreitung Ihrer Daten ab. Ein vollständiger Schutz gegen alle Gefahren ist praktisch trotz aller Sorgfalt jedoch nicht in jedem Fall möglich. Weil bei der Kommunikation per E-Mail die vollständige Datensicherheit von uns nicht gewährleistet werden kann, empfehlen wir zur Übermittlung von vertraulichen Informationen den Postweg.
Wir behalten uns vor, diese Datenschutzerklärung zu ändern, wenn sich die Rechtslage oder dieses Online-Angebot oder die Art der Datenerfassung ändert. Dies gilt jedoch nur bezüglich Erklärungen zur Datenverarbeitung. Sofern eine Einwilligung des Nutzers notwendig ist oder Bestandteile der Datenschutzerklärung eine Regelung des Vertragsverhältnisses mit Nutzern enthalten, erfolgt die Änderung der Datenschutzerklärung nur nach Zustimmung des Nutzers. Bitte informieren Sie sich daher bei Bedarf über diese Datenschutzerklärung, insbesondere, wenn Sie personenbezogene Daten mitteilen.
Auf diesen Quellen beruhen die Zahlen und Steuerregeln in unserem Kfz-Spar-Rechner und im Altersvorsorgedepot-Rechner. Stand Oktober 2026. Die Links führen zu externen Seiten.
Wählen Sie, wie und wann Sie mit uns sprechen möchten. Wir bestätigen Ihren Termin kurzfristig per E-Mail oder Telefon.
Senden Sie ihn jetzt über Ihr E-Mail-Programm an info@enfira.com ab. Wir bestätigen den Termin oder schlagen Ihnen eine Alternative vor.
Stichtag 30. November
Die meisten Kfz-Verträge laufen zum 31. Dezember ab. Damit ein Wechsel klappt, muss die Kündigung bis zum 30. November beim Versicherer sein. Wir vergleichen für Sie und kümmern uns um Kündigung und neuen Vertrag.
Der Spar-Rechner
Beantworten Sie ein paar kurze Fragen. Sie sehen sofort, wie viel Sie mit einem Wechsel ungefähr sparen können. Den genauen Preis rechnen wir danach mit Ihren Fahrzeugdaten aus.
| Günstigerer Tarif, gleicher Schutz | – | ?Geschätzt nach dem Verivox Kfz-Versicherungsindex. Wie viel genau, hängt davon ab, wie lange Sie nicht verglichen haben. |
| Jährlich statt in Raten zahlen | – | ?Ratenzuschlag laut Verivox: monatlich etwa 6 bis 8 %, vierteljährlich 6 bis 7 %, halbjährlich etwa 4 %. |
| Mit Werkstattbindung | – | ?Rund 12 % in der Vollkasko, in der Teilkasko weniger. Die Reparatur erfolgt dann in einer Partnerwerkstatt, oft mit Hol- und Bringservice. |
| Heute | – | |
| Danach etwa | – |
Unverbindliche Schätzung auf Basis von Marktdurchschnitten, Stand Oktober 2026. Ihr genauer Beitrag hängt unter anderem von Schadenfreiheitsklasse, Typ- und Regionalklasse, Fahrleistung, Fahrerkreis und Alter ab. Den verbindlichen Preis ermitteln wir mit Ihren Fahrzeugdaten.
Endet Ihr Vertrag am 31. Dezember, muss die Kündigung spätestens am 30. November beim Versicherer eingehen.
Erhöht der Versicherer den Beitrag ohne bessere Leistung, können Sie innerhalb eines Monats nach der Mitteilung kündigen.
Nach der Regulierung eines Schadens können Sie und der Versicherer innerhalb eines Monats kündigen.
Für ein neues Fahrzeug wählen Sie die Versicherung frei, Ihren Rabatt nehmen Sie mit.
Übernahme der Schadenfreiheitsklasse, Rabattschutz, Werkstattbindung, Neupreis- und Kaufpreisentschädigung, Fahrerkreis und Kilometerleistung, grobe Fahrlässigkeit, Tierbiss- und Marderschäden.
Neu ab 1. Januar 2027
Ab 2027 ersetzt das staatlich geförderte Altersvorsorgedepot die Riester-Rente. Sie legen in Fonds an und bekommen Zulagen vom Staat. Wir zeigen Ihnen, wie viel Förderung für Sie drin ist und ob sich ein Wechsel aus Ihrem Riester-Vertrag lohnt.
Der Rechner
Mit dem Rechner sehen Sie, wie viel Förderung Sie bekommen und welche monatliche Rente Sie mit Ihrer Sparrate im Alter erreichen können, im Vergleich zu einem normalen Depot ohne Förderung.
| Ihr Eigenbeitrag | – | ?Ihre monatliche Sparrate mal 12. |
| + Grundzulage | – | ?50 % auf die ersten 360 € Eigenbeitrag, 25 % auf den Teil bis 1.800 €. Höchstens 540 € im Jahr. |
| + Kinderzulage | – | ?Bis zu 300 € pro Kind und Jahr, solange Kindergeld bezogen wird. |
| + Berufseinsteiger-Bonus (einmalig) | – | ?Einmalig 200 €, wenn Sie Ihr erstes Altersvorsorgedepot vor dem 25. Geburtstag eröffnen. |
| + Steuervorteil | – | ?Eigenbeiträge bis 1.800 € plus Zulagen sind als Sonderausgaben absetzbar. Das Finanzamt prüft, ob das mehr bringt als die Zulagen. Nur der Teil darüber wird Ihnen erstattet, auf Ihr Konto, nicht ins Depot. |
| = Gesamt | – |
| AV-Depot | Normales Depot | ?Normales Depot: ETF-Sparplan mit gleicher Sparrate und Rendite, 0,3 % Kosten, ohne Zulagen und Steuervorteil. Gewinne werden bei der Auszahlung mit Abgeltungsteuer belastet, bei Aktienfonds sind 70 % steuerpflichtig, der Sparerpauschbetrag bleibt frei. | |
|---|---|---|---|
| Depotwert | – | – | |
| Brutto im Monat | – | – | |
| Netto im Monat | – | – | ?Vereinfacht: Leistungen aus geförderten Beiträgen voll mit Ihrem Steuersatz im Alter, aus ungeförderten Beiträgen nur die Hälfte der Erträge. Normales Depot: 26,375 % Abgeltungsteuer auf 70 % der Gewinne. Ohne Kirchensteuer, Kranken- und Pflegeversicherung. |
| Netto-Vorteil im Monat | – |
Ihr Bestand
Tragen Sie Ihre bestehenden Verträge ein. Der Rechner zeigt, was jeder Vertrag im Alter netto bringt, nach Steuern und Krankenkasse, und welche Anlage sich für Ihren nächsten Euro am meisten lohnt.
Eine betriebliche Altersvorsorge per Entgeltumwandlung gibt es nur für Angestellte. Bei Nein lassen wir sie im Vergleich weg.
Noch kein Vertrag eingetragen. Unten sehen Sie trotzdem, was sich für Ihre Sparrate am meisten lohnt.
Für 150 € im Monat, gleiche Rendite vor Kosten, Rente netto im Monat je 100 € Ihres Netto-Aufwands. Der Netto-Aufwand ist Ihr Beitrag minus Steuer- und Sozialabgaben, die Sie dadurch sparen.
Beispielrechnung nach dem Altersvorsorgereformgesetz, Stand Oktober 2026, Einkommensteuertarif 2026 ohne Solidaritätszuschlag und Kirchensteuer. Rendite, Steuerregeln und Zulagen können sich ändern. Die Kosten der Produkte sind als typische Werte angesetzt und lassen sich ändern. Alle Produkte werden zur Vergleichbarkeit als Auszahlung bis 85 gerechnet. Die Rechnung ersetzt keine Steuer- oder Anlageberatung.
Für Angestellte und Beamte und erstmals auch für Selbstständige.
Wahlweise im Depot ohne Garantie, im Standardprodukt mit Kostendeckel oder in Produkten mit 80 oder 100 % Beitragsgarantie.
Bestehende Verträge bleiben geschützt. Ein Wechsel ins neue Depot ist ohne Rückzahlung der bisherigen Förderung möglich.
Ab 65 als lebenslange Rente oder als Auszahlplan bis mindestens 85, mit einer Teilauszahlung von bis zu 30 %.
Stand Oktober 2026 nach dem Altersvorsorgereformgesetz. Einzelheiten, etwa zur Besteuerung, werden noch durch die Finanzverwaltung geregelt. Diese Übersicht ersetzt keine Beratung.
Zahnzusatzversicherung
Bei Zahnersatz zahlt die Krankenkasse oft nur einen Teil. Wir vergleichen Zahnzusatztarife und finden den Schutz, der zu Ihnen passt.
Krankenkasse vergleichen
Die Zusatzbeiträge der Kassen unterscheiden sich deutlich, die Extraleistungen auch. Wir zeigen Ihnen, ob sich ein Wechsel lohnt, und helfen dabei.
Private Altersvorsorge
Die gesetzliche Rente allein wird für die meisten nicht reichen. Wir zeigen Ihnen, wie groß Ihre Lücke ist und welche Vorsorge zu Ihnen passt.
Dürfen wir messen, ob unsere Anzeigen ankommen? Mit Ihrer Einwilligung nutzen wir den Meta-Pixel, um zu sehen, ob Besucher aus Facebook und Instagram bei uns anfragen. Ohne Einwilligung funktioniert die Seite genauso. Mehr in der Datenschutzerklärung.
